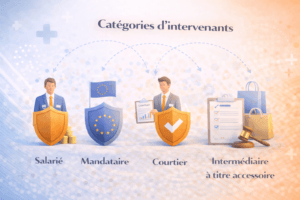
A. Les intermédiaires en assurance
B. Le courtier d’assurance (CA)
B.1 – Statut
Le courtier d’assurance est immatriculé au Registre du commerce et des sociétés (RCS), soit en tant que commerçant (personne physique), soit comme société commerciale (personne morale).
B.2 – Exercice de l’activité
Il exerce son activité sans lien d’exclusivité contractuelle avec une ou plusieurs entreprises d’assurance.
La réglementation prévoit deux modalités d’exercice :
-
Il peut se prévaloir d’un conseil fondé sur une analyse objective du marché, auquel cas il est tenu d’analyser un nombre suffisant de contrats. Cela signifie que pour proposer un contrat adapté (par exemple en assurance automobile), il doit avoir étudié plusieurs offres du marché afin d’identifier la solution la plus appropriée à la situation de son client.
-
S’il n’est pas en mesure d’effectuer une analyse suffisamment large, il doit en informer le souscripteur, à qui il peut alors communiquer, sur demande, la liste des entreprises d’assurance avec lesquelles il travaille.
Le courtier ne peut proposer que les contrats d’assureurs avec lesquels il a signé une convention de partenariat et obtenu un code courtier (permettant d’identifier sa production et ses clients). Il est rémunéré par commission. Le portefeuille clients lui appartient, et il peut librement le céder à la fin de son activité.
La Chambre syndicale des courtiers d’assurance (CSCA) et le Syndicat Français du Courtage d’Assurance (Planète Courtier) ont fusionné en juin 2019 pour former Planète CSCA, le syndicat unique représentant la profession auprès des organismes publics et privés, en France comme à l’étranger.
B.3 – Capacité professionnelle
Le Code des assurances impose au courtier (personne physique ou dirigeant de société) de justifier d’une capacité professionnelle de niveau I.
B.4 – Honorabilité
Le courtier (personne physique ou dirigeants) doit satisfaire aux exigences d’honorabilité prévues par le Code des assurances.
B.5 – Responsabilité
Il doit souscrire une assurance de responsabilité civile professionnelle, couvrant les conséquences financières de sa responsabilité.
B.6 – Garantie financière
Le courtier doit également souscrire une garantie financière s’il est amené à encaisser des fonds pour le compte d’un assureur ou d’un assuré, même de manière occasionnelle. Les modalités de cette garantie sont détaillées au point 1.5.3.
Selon l’ORIAS (rapport 2023), plus d’un quart des courtiers n’encaissent aucun fonds et ne sont donc pas concernés par cette obligation.
B.7 – Chiffres clés de la profession
Selon l’ORIAS (rapport 2023), 27 263 courtiers en assurance sont immatriculés au 31/12/2023, dont 61,9 % en tant que personnes morales.
Le secteur du courtage reste très concentré :
-
10 % des entreprises génèrent 80 % du chiffre d’affaires.
-
Les 100 premiers courtiers réalisent 60 % du CA, et les 10 premiers environ 50 %.
Le secteur comprend également :
-
Des courtiers grossistes (April, Alptis, Solly Azar) : ils conçoivent des produits d’assurance, les placent auprès des assureurs et les distribuent via d’autres intermédiaires ;
-
Des courtiers spécialistes (Groupe SPB, Groupe Henner) : ils se concentrent sur une ligne de produits (affinitaires, collectives, construction…).
En parallèle, un important tissu de TPE compose le courtage de proximité. Ces structures réalisent un CA médian d’environ 150 000 €, travaillent avec 5 fournisseurs en particulier et 4 en entreprises/professionnels.
Environ 37 000 collaborateurs sont employés dans le secteur du courtage en France.
C. L’agent général d’assurance (AGA)
C.1 – Statut
Le statut de l’agent général est défini par plusieurs décrets, dont celui de 1996. Il s’agit d’une personne physique ou morale exerçant de manière indépendante pour une ou plusieurs entreprises d’assurance françaises, selon un mandat.
C.2 – Exercice de l’activité
Les agents généraux, rémunérés à la commission, exercent comme libéraux (personne physique) ou sociétés (personne morale). Certains s’associent en sociétés en participation.
À la signature du traité de nomination, l’agent acquiert une agence dont le portefeuille appartient à l’entreprise mandante. En fin d’activité, il perçoit une indemnité compensatrice pour les droits de créance sur ses commissions.
Il est indépendant dans l’organisation commerciale de son agence, la gestion de son personnel et le développement du portefeuille, dans le respect du mandat et de la stratégie de l’assureur. Il bénéficie d’une assistance de la compagnie et d’un contrôle par ses inspecteurs.
Il peut régler certains petits sinistres dans la limite d’un plafond. Le cumul de mandats reste rare. Il peut cependant exercer une activité de courtage accessoire, si son mandat l’y autorise.
La profession est représentée par Agéa, la fédération nationale regroupant 15 syndicats d’agents généraux.
C.3 – Capacité professionnelle
L’agent général doit posséder une capacité professionnelle de niveau I. Sa formation initiale dure 600 heures minimum, comprenant théorie (produits, gestion, commercial) et stage pratique.
C.4 – Honorabilité
Les agents généraux doivent répondre aux conditions d’honorabilité prévues par le Code des assurances.
C.5 – Responsabilité
Dispensés légalement de souscrire une assurance RC, les agents sont couverts par leur mandante. Toutefois, une RC professionnelle est souscrite volontairement pour couvrir certains cas particuliers (activité de courtage, litige partagé entre mandante et agent, etc.).
C.6 – Garantie financière
Ils sont dispensés de garantie financière, sauf s’ils recrutent un mandataire d’intermédiaire (sous-agent), dans quel cas une couverture spécifique est exigée.
C.7 – Chiffres clés de la profession
Selon l’ORIAS (2023), 10 841 agents généraux étaient immatriculés au 31/12/2023, dont 93,3 % en tant que personnes physiques.
Selon Agéa, on compte environ 13 500 points de vente en France, employant près de 24 000 collaborateurs. Le chiffre d’affaires moyen des agences est d’environ 317 500 €. La profession est à 83 % masculine, avec une moyenne d’âge de 50 ans.
D. Le mandataire d’assurance (MA)
D.1 – Statut
Le mandataire peut adopter toute forme juridique (auto-entrepreneur, libéral, société).
D.2 – Exercice de l’activité
Il agit sur la base d’un ou plusieurs mandats contractés avec des entreprises d’assurance.
Trois catégories existent :
-
Mandataires liés : exclusivité avec une seule entreprise ;
-
Double exclusivité : ex. banques distribuant des contrats non-vie pour un assureur, et vie pour un autre ;
-
Mandataires non liés : mandatés par plusieurs assureurs.
D.3 – Capacité professionnelle
Elle dépend du type de mandataire et des contrats distribués :
-
Niveau I : dirigeants d’établissement de crédit/société de financement ;
-
Niveau II : mandataires en activité principale ;
-
Niveau III : mandataires à titre accessoire (ex. téléphonie).
D.4 – Honorabilité
Le mandataire doit satisfaire aux exigences légales en matière d’honorabilité.
D.5 – Responsabilité
Il est couvert par son mandant et dispensé de RC professionnelle propre.
D.6 – Garantie financière
Également dispensé, car non autorisé à encaisser des fonds dans la plupart des cas.
D.7 – Chiffres clés de la profession
Au 31/12/2023, l’ORIAS dénombrait 3 219 mandataires, dont 2 270 mandataires liés. Ces derniers sont à 94,7 % des personnes physiques, tandis que 80,3 % des non liés sont des personnes morales.
E. Le mandataire d’intermédiaire d’assurance (MIA)
E.1 – Statut
Toute forme juridique est possible (personne physique ou morale).
E.2 – Exercice de l’activité
Le mandataire d’intermédiaire est lié à un intermédiaire (courtier, agent ou mandataire), et non directement à une entreprise d’assurance. Il ne doit pas y avoir de lien de subordination. Il peut travailler en exclusivité ou non.
E.3 – Capacité professionnelle
Elle dépend de son statut :
-
Niveau I : s’il est établissement de crédit ;
-
Niveau II : s’il exerce en activité principale ;
-
Niveau III : en activité accessoire.
E.4 – Honorabilité
Les conditions d’honorabilité du Code des assurances s’appliquent.
E.5 – Responsabilité
Le MIA est couvert par son mandant, donc dispensé de RC professionnelle.
E.6 – Garantie financière
Une garantie est exigée uniquement en cas d’encaissement de fonds. En 2023, 89 % des MIA n’encaissent aucun fonds.
E.7 – Chiffres clés de la profession
Selon l’ORIAS (2023), 19 574 mandataires d’intermédiaires sont immatriculés, dont 70,5 % sont des personnes morales